


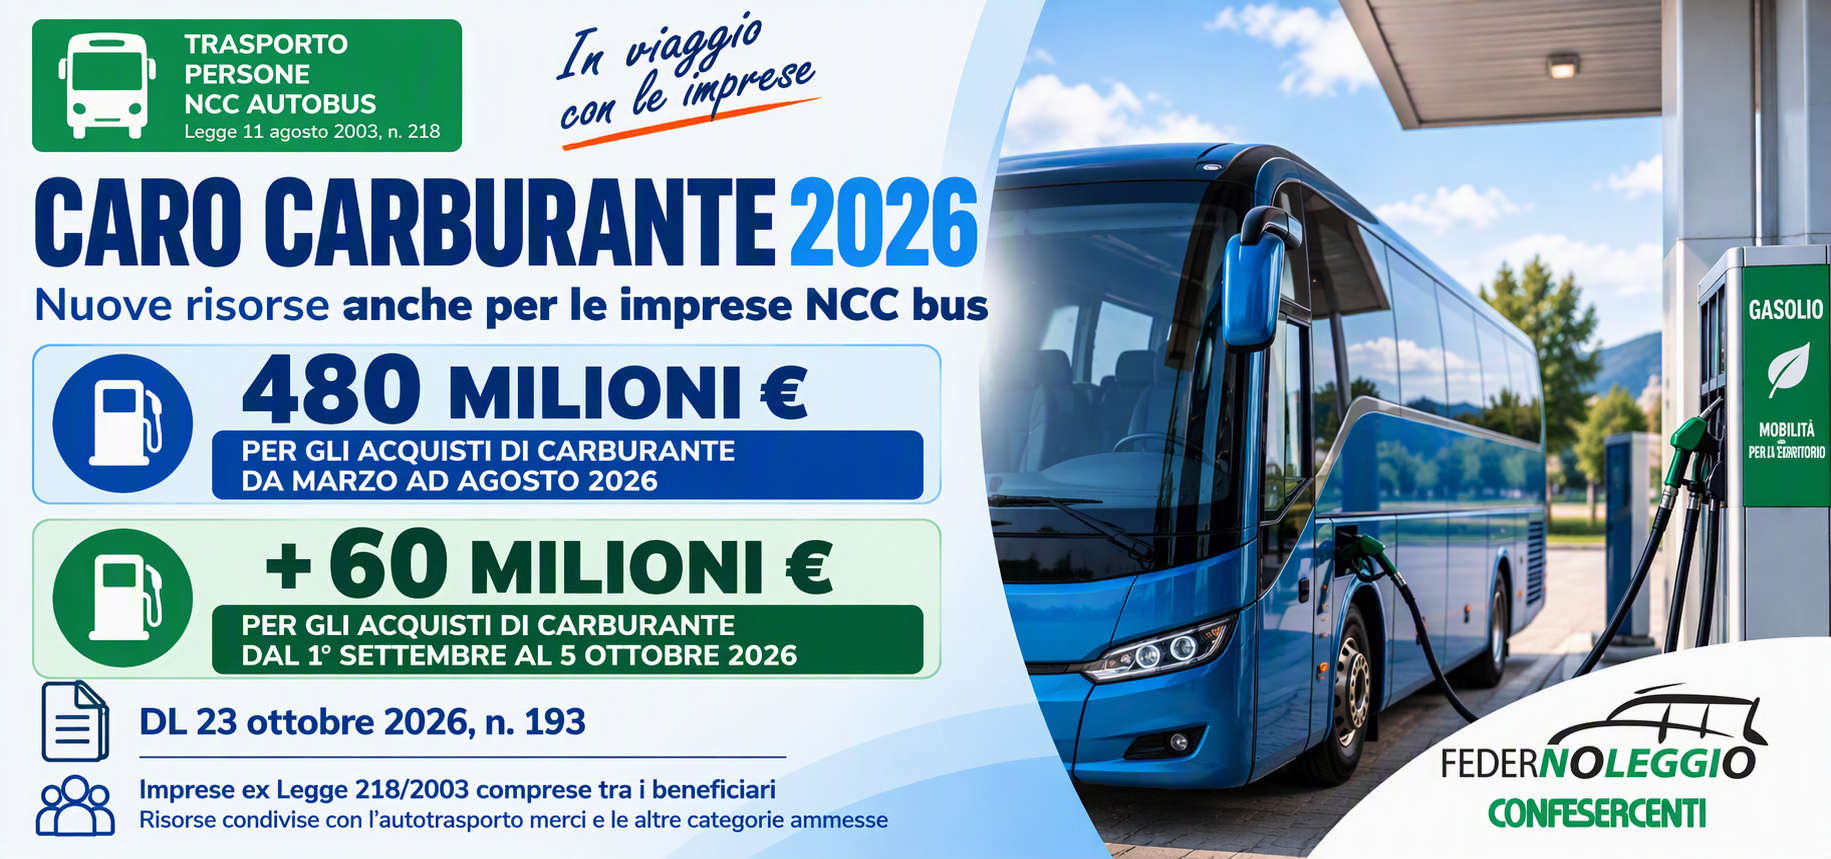
Con il decreto-legge 23 ottobre 2026, n. 193, pubblicato nella Gazzetta Ufficiale del 23 ottobre n. 247, vengono rafforzate le risorse destinate al credito d’imposta per l’acquisto di carburante, misura che comprende anche le imprese di noleggio autobus con conducente ex Legge n. 218/2003 euro V e euro VI.
Le risorse
| Periodo / intervento | Risorse |
|---|---|
| Plafond già consolidato marzo–agosto | 397,6 milioni € |
| Incremento DL 157/2026 | +16 milioni € |
| Incremento DL 193/2026 | +66,4 milioni € |
| Totale prima fase | 480 milioni € |
| 1° settembre–5 ottobre 2026 | +60 milioni € |
| Totale complessivo | 540 milioni € |
Il DL 193/2026 supera il precedente assetto previsto dal DL 162/2026: i 21,2 milioni allora stanziati non devono quindi essere sommati ulteriormente alle nuove risorse.
Cosa devono sapere le imprese
- Marzo–agosto 2026: le imprese che hanno già presentato domanda entro il 20 settembre 2026 non devono presentare una nuova istanza. Le maggiori risorse concorrono al finanziamento delle domande già trasmesse.
- Il credito riconosciuto per questa prima fase sarà utilizzabile in compensazione tramite F24, secondo l’iter di concessione previsto.
- 1° settembre–5 ottobre 2026: il DL 193/2026 mette a disposizione un nuovo plafond di 60 milioni di euro.
- Per questa seconda fase sarà necessario attendere l’attivazione della specifica procedura per la presentazione delle istanze.
- Il credito relativo al periodo 1° settembre–5 ottobre potrà essere utilizzato esclusivamente in compensazione entro il 31 dicembre 2027.
Attenzione
I 480 milioni e i successivi 60 milioni non sono riservati esclusivamente alle imprese di noleggio autobus con conducente euro V e VI, ma costituiscono plafond condivisi con le altre categorie di trasporto ammesse al beneficio.
Per le imprese ex Legge n. 218/2003 il DL 193/2026 rappresenta quindi un significativo rafforzamento della misura: nessun nuovo adempimento per le domande già presentate relative a marzo–agosto, mentre per gli acquisti effettuati dal 1° settembre al 5 ottobre occorrerà attendere l’apertura della nuova procedura.
Allegato: testo del dl 193 pubblicato in Gazzetta ufficiale del 23 ottobre 2026 n. 247